Le marché coréen de l’automobile importée : derrière la croissance, un marché difficile d’accès
Au milieu des années 2000, les importations automobiles progressent rapidement en Corée du Sud. Mais cette croissance masque un marché étroit et très sélectif, où les marques coréennes dominent les ventes. Pour Ford, le défi est de déterminer quelle demande est réellement accessible à la Mondeo.

En décembre 2000, alors que le marché coréen de l’automobile importée commence à peine à se relever de la crise qui l’a fortement contracté, la nouvelle Mondeo figure déjà parmi les modèles que Ford prévoit de commercialiser en Corée du Sud l’année suivante. À ce moment-là, le constructeur ne dispose évidemment pas du marché de 2005 ou de 2006 pour justifier son choix. Il intervient dans un secteur qui montre des signes nets de reprise, mais dont il est encore difficile de prédire l'évolution.
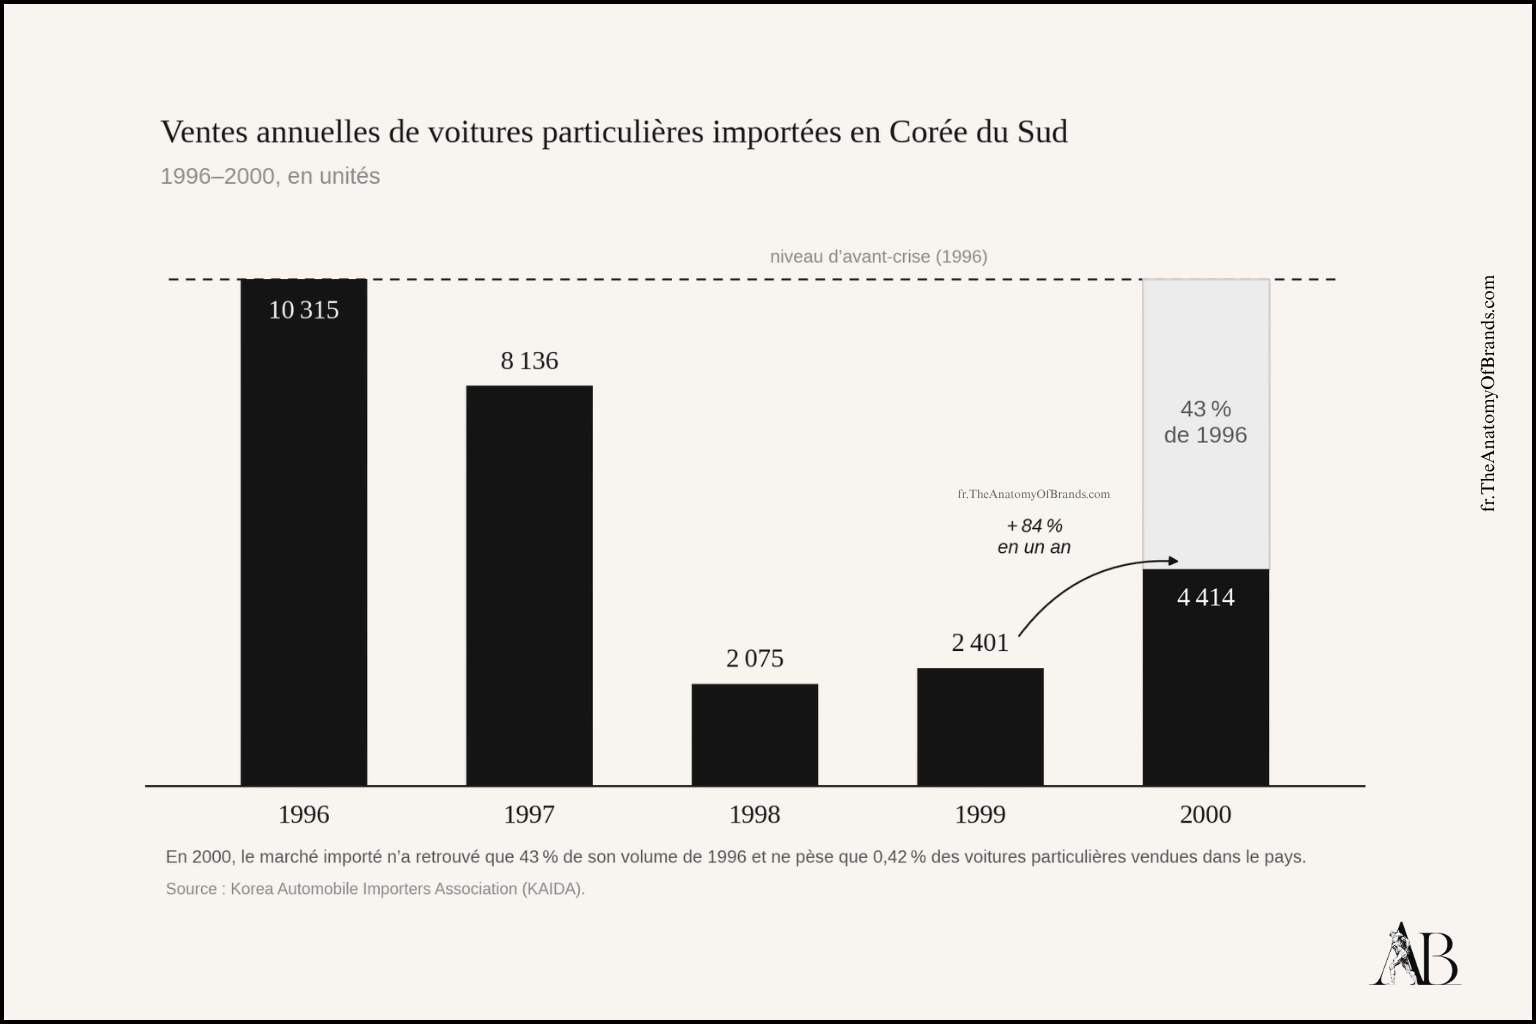
Trois ans plus tôt, une crise financière avait débuté en Thaïlande avant de gagner plusieurs économies asiatiques. La Corée du Sud quant à elle avait été touchée à la fin de l'année 1997, et avait subi une forte dépréciation du won, ainsi qu'une chute de la demande intérieure. En 1998, son PIB reculait de 5,8 % et les ventes de voitures importées tombaient de 8 136 à 2 075 unités, soit un effondrement de 74,5 %.
La crise n’explique pas à elle seule la faiblesse des ventes observées. Une enquête de la KAIDA [Korea Automobile Importers and Distributors Association], publiée à l’époque, indique qu'une partie des automobilistes coréens était encore réticente à acheter une voiture étrangère – 58 % des propriétaires de voitures coréennes la considéraient encore comme un achat antipatriotique, tandis que 63 % d'entre eux pensaient qu’elle pouvait attirer sur eux l’attention de l’administration fiscale. Un vestige du nationalisme économique et du protectionnisme qui avaient longtemps accompagné le développement de l’industrie sud-coréenne. Dans ce contexte, la voiture importée ne se heurtait pas seulement à un marché en sortie de crise : elle était un achat socialement plus difficile à assumer qu’une voiture produite par un constructeur local.
La reprise s’accélère en 2000, lorsque les ventes de voitures importées bondissent de 84 % en un an. Il serait tentant d’y voir le début d’une croissance appelée à se poursuivre. Il faut cependant rapporter ce rebond au volume atteint avant la crise. Nous pouvons observer que les importations restent encore très en deçà de leur niveau d’avant-crise et ne représentent qu’une faible part des ventes de voitures particulières en Corée du Sud. Cette évolution peut ainsi être lue comme le signe d’une reprise vigoureuse ou comme celui d’un marché qui demeure très marginal.
C’est dans ce contexte que Ford révèle, au printemps 2001, comment il compte se faire une place en Corée du Sud. Le constructeur ne mise pas seulement sur la reprise des ventes de voitures importées. Son nouveau dirigeant dans le pays estime que le fait que ces dernières restent encore largement associées à des « voitures chères » laisse de côté une demande potentielle pour des modèles étrangers plus accessibles. Ford compte s’appuyer sur son image de constructeur généraliste pour répondre à cette demande, notamment avec la Mondeo. Selon le taux de change, son prix pourrait descendre dans la tranche des vingt millions de wons (environ 17 000 à 25 600 euros), soit le niveau de certaines grandes berlines familiales produites localement. La Hyundai Sonata, l’un des modèles de référence de cette catégorie, se vend alors jusqu’à un peu plus de 21 millions de wons. Ford cherche ainsi à présenter la Mondeo non plus comme une importation nécessairement haut de gamme, mais comme une alternative étrangère à une berline familiale que les acheteurs coréens connaissent déjà.
Cette stratégie suppose cependant que la reprise observée depuis 1998 ne se contente pas de ramener sur le marché les mêmes catégories d’acheteurs qu'avant la crise. Pour que la Mondeo trouve réellement sa place, l’augmentation du nombre de voitures importées doit également correspondre à un élargissement de la demande vers des clients qui ne considèrent plus nécessairement l’achat d’une marque étrangère comme celui d’un produit haut de gamme. Or les volumes globaux ne permettent pas, à eux seuls, de savoir si cette évolution est en train de se produire. Un marché peut retrouver puis dépasser ses anciens niveaux de ventes tout en restant structuré autour de modèles et de niveaux de prix auxquels une berline généraliste comme la Mondeo accède difficilement.
C’est précisément ce que l’évolution des années suivantes permet d’examiner. Entre le moment où Ford formule cette stratégie et 2005-2006, le marché coréen de l’automobile importée change considérablement d’échelle. Il reste alors à déterminer si cette expansion a effectivement ouvert l’espace que Ford pensait pouvoir occuper, ou si la croissance des importations s’est faite selon une structure de demande différente de celle sur laquelle reposait son pari.
Pourquoi lire cette analyse ?
Cet article parle de la Ford Mondeo en Corée du Sud, mais la question qu'il pose concerne toutes les entreprises qui cherchent à vendre un produit sur un nouveau marché. Avant de se demander si ce produit est suffisamment bon, bien positionné ou compétitif, encore faut-il savoir dans quel marché il entre réellement et sur quels critères les consommateurs y font leurs choix.
La distinction est importante. Car il est possible de vendre les mêmes catégories de produits dans deux pays différents sans que la concurrence s'y organise de la même manière. Un avantage décisif sur le marché d'origine peut compter beaucoup moins ailleurs ; une caractéristique jugée secondaire par l'entreprise peut au contraire peser fortement dans la décision d'achat. Même la croissance d'un marché peut être trompeuse lorsqu'elle concerne un segment encore très étroit ou profite surtout à certains types d'offres.
C'est ce que permet d'observer la Corée du Sud du milieu des années 2000. Le pays possède déjà une industrie automobile puissante et les importations, autorisées depuis près de vingt ans, progressent rapidement. Pourtant, les voitures étrangères représentent encore une faible part des ventes et leur place sur le marché reste marquée par les conditions particulières dans lesquelles l'industrie automobile coréenne s'est développée.
Comprendre les chances de la Mondeo suppose donc de commencer avant la Mondeo : par le marché dans lequel Ford cherche à l'introduire.
Ce que cette lecture vous apportera
À partir du cas coréen, cette analyse montre comment examiner un marché avant d'y transposer un produit conçu et déjà commercialisé ailleurs. Elle permet notamment de déterminer ce que recouvrent réellement les chiffres de vente et de croissance, d'identifier la demande à laquelle le produit peut raisonnablement accéder et d'examiner si les avantages sur lesquels l'entreprise fonde son offre conservent la même valeur dans le nouveau marché.
Elle montre aussi pourquoi l'état présent d'un marché ne suffit pas toujours à l'expliquer. Les politiques industrielles, les anciennes restrictions à l'importation, l'arrivée successive des concurrents ou les habitudes formées au cours des décennies précédentes peuvent continuer à peser sur la concurrence après la disparition des règles qui les ont fait naître.
L'objectif n'est donc pas de tirer du cas Ford une règle universelle sur l'internationalisation. Il est de disposer de questions plus précises avant de conclure qu'un marché en croissance constitue une opportunité pour un produit donné.
Au milieu des années 2000, la faible place occupée par les automobiles importées s’explique en partie par la manière dont le marché sud-coréen s’est constitué. Lorsque Ford cherche à élargir la clientèle des marques étrangères, le pays dispose depuis plusieurs décennies d’une industrie automobile capable d’approvisionner à grande échelle son marché intérieur. Les constructeurs étrangers n’arrivent donc pas face à une production locale encore en formation : ils entrent sur un marché déjà largement occupé par les entreprises qui produisent dans le pays.
Cette situation est le produit de plusieurs décennies de politique industrielle. À partir des années 1960, la Corée du Sud fait de l’automobile l’un des secteurs de son développement industriel et encourage la production locale de véhicules et de composants tout en limitant l’accès des constructeurs étrangers au marché intérieur. Notamment en interdisant l’importation de voitures entièrement assemblées à partir de 1962. La participation des constructeurs étrangers au marché passe alors surtout par des accords avec des entreprises coréennes et par l’assemblage sur place de véhicules utilisant d’abord des pièces importées, tandis que l’État pousse progressivement les fabricants à augmenter la part des composants produits dans le pays. Les importations de voitures ne commencent à être libéralisées qu’en 1987 pour certaines cylindrées, avant la levée complète de ces restrictions en avril 1988. Lorsque le marché s’ouvre entièrement, les constructeurs coréens ont donc déjà eu le temps de développer leurs capacités de production et de prendre position sur le marché intérieur.
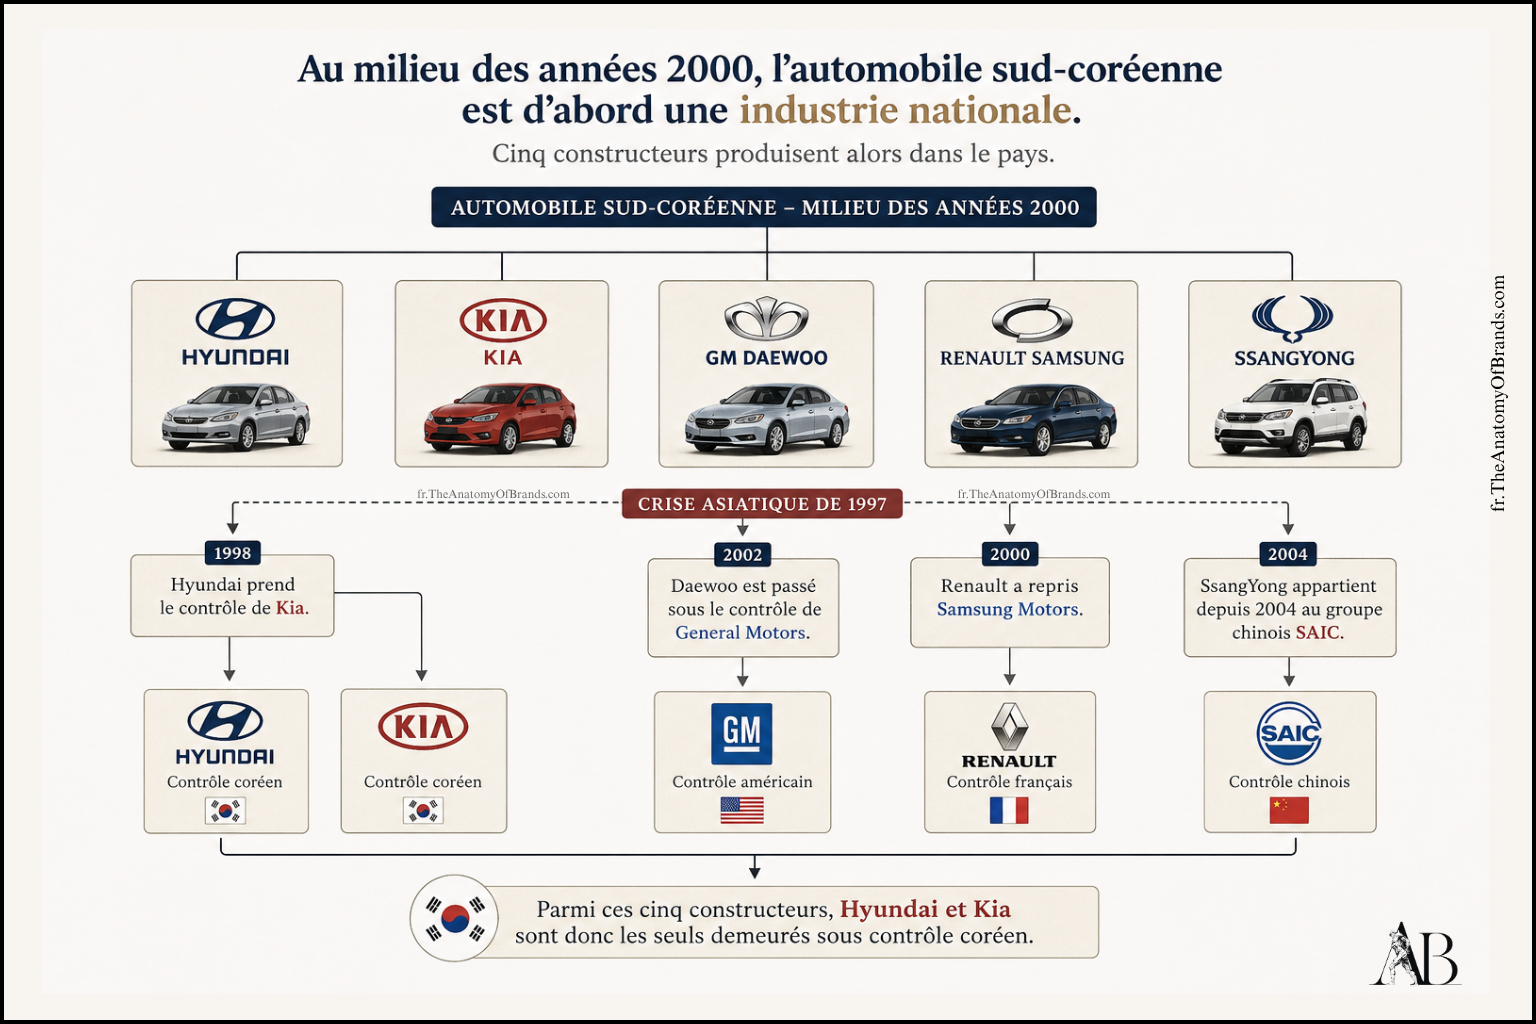
La crise financière asiatique de 1997 modifie profondément cette industrie sans faire disparaître sa base de production en Corée du Sud. Hyundai acquiert Kia en 1998. Renault reprend Samsung Motors en 2000, puis General Motors participe en 2002 à la création de GM Daewoo à partir d’une partie des actifs de Daewoo Motor. SsangYong passe à son tour sous le contrôle du groupe chinois SAIC à partir de 2004. En quelques années, une partie importante de l’industrie automobile sud-coréenne change ainsi de propriétaire, tandis que les véhicules continuent d’être produits dans le pays.
En 2005-2006, cinq grands constructeurs produisent ainsi des automobiles en Corée du Sud : Hyundai, Kia, GM Daewoo, Renault Samsung et SsangYong. Le changement de leur actionnariat ne fait cependant pas de leurs voitures des véhicules importés. Une automobile produite par Renault Samsung ou GM Daewoo en Corée du Sud appartient toujours au marché domestique, alors qu’une Mondeo fabriquée à l’étranger et acheminée dans le pays entre dans les statistiques des importations. La présence de groupes étrangers dans l’industrie coréenne est donc beaucoup plus importante que ne le laisse penser la seule part de marché des voitures importées. Pour Ford, cette distinction est essentielle : la Mondeo doit trouver sa place non seulement face aux constructeurs coréens, mais face à une offre produite localement qui s’est elle-même internationalisée.
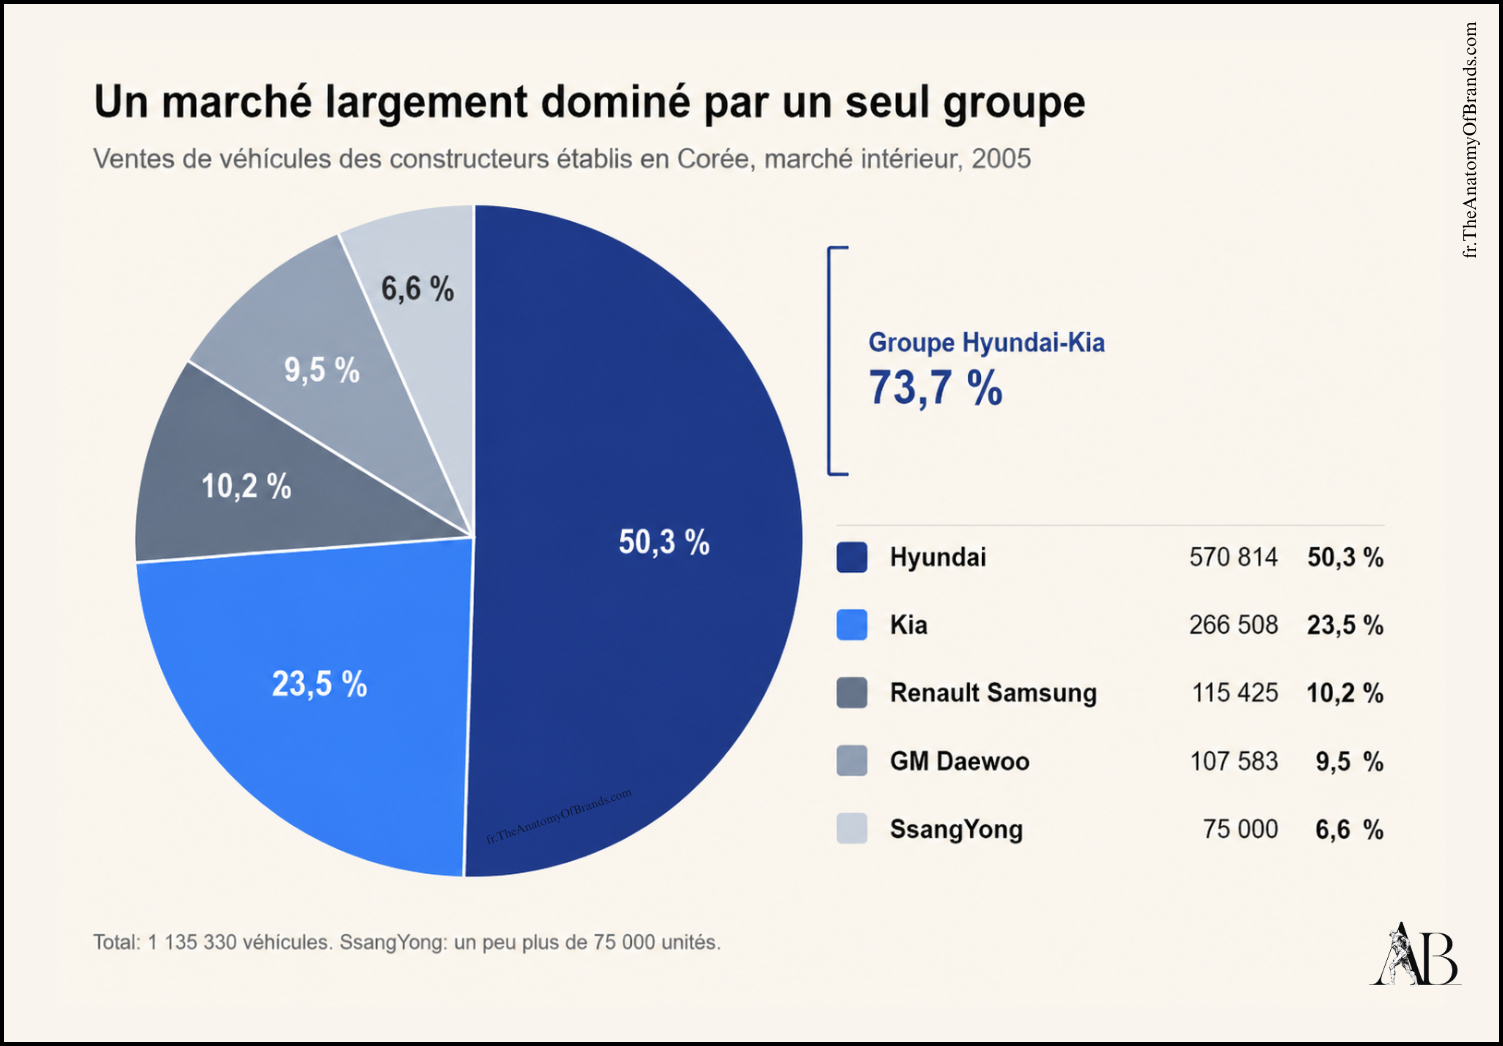
La restructuration qui suit la crise de 1997 n’empêche pas le marché de rester très concentré. En 2005, Hyundai et Kia réalisent ensemble près des trois quarts des ventes des cinq grands constructeurs qui produisent en Corée du Sud. Hyundai dépasse à lui seul le demi-million de véhicules vendus dans le pays.
Cette concentration donne une première mesure du marché dans lequel Ford veut installer la Mondeo. Comme on l’a vu plus haut, lorsqu’il présente sa stratégie en 2001, le constructeur compte élargir la clientèle des voitures importées en proposant des modèles plus accessibles. L’ambition va cependant bien au-delà du lancement de quelques modèles : à plus long terme, Ford envisage de vendre jusqu’à 10 000 véhicules par an en Corée du Sud. Quatre ans plus tard, l’essentiel des achats automobiles continue pourtant de se faire auprès des constructeurs qui produisent dans le pays, avec Hyundai-Kia dans une position dominante.
Le graphique permet qui suit de mesurer l’ampleur du chemin que Ford doit encore parcourir. Il ne s’agit plus seulement de savoir s’il existe une clientèle pour des voitures importées plus accessibles, mais de déterminer si cette clientèle peut devenir suffisamment importante pour permettre à Ford de changer réellement d’échelle sur le marché coréen. Les années suivantes permettront de voir si la croissance des importations réduit cet écart, et dans quelle mesure Ford parviendra lui-même à en bénéficier.
Ce que ces chiffres changent pour un constructeur étranger
La concentration du marché permet de mieux mesurer la difficulté qui attend les marques importées. Elles n'arrivent pas dans un pays où l'offre automobile serait insuffisante et où il resterait simplement des consommateurs à équiper. En 2005, Hyundai vend à lui seul 570 814 véhicules sur son marché intérieur. Avec Kia, le groupe en vend 837 322.
Il dispose surtout de ce qu'une marque qui arrive de l'étranger doit encore construire : des modèles connus, un réseau de distribution et d'entretien déjà présent dans le pays, des volumes qui permettent de répartir les coûts, et une connaissance accumulée des automobilistes coréens. Renault Samsung, GM Daewoo et SsangYong complètent encore cette offre produite localement.
Pour une marque importée, la question n'est donc pas simplement de savoir s'il existe une demande automobile en Corée. Cette demande existe déjà et elle est très largement satisfaite. Il faut trouver ce qui peut décider un acheteur à sortir de cette offre locale pour acheter une voiture importée.
Cette question devient particulièrement importante lorsqu'on regarde ce qui se vend effectivement quelques années plus tard. Toutes les marques étrangères bénéficient du même mouvement d'ouverture, mais elles n'en bénéficient pas dans les mêmes proportions.
La figure 3 plus haut fixe le cadre général, mais elle ne suffit pas, à elle seule, à situer Ford. Elle montre le poids du marché produit en Corée du Sud et la domination de Hyundai-Kia. Pour comprendre ce que cette configuration change pour un constructeur étranger, il faut cependant regarder un second niveau de concurrence : celui qui oppose entre elles les marques importées, au moment où elles cherchent à élargir un marché encore très étroit.
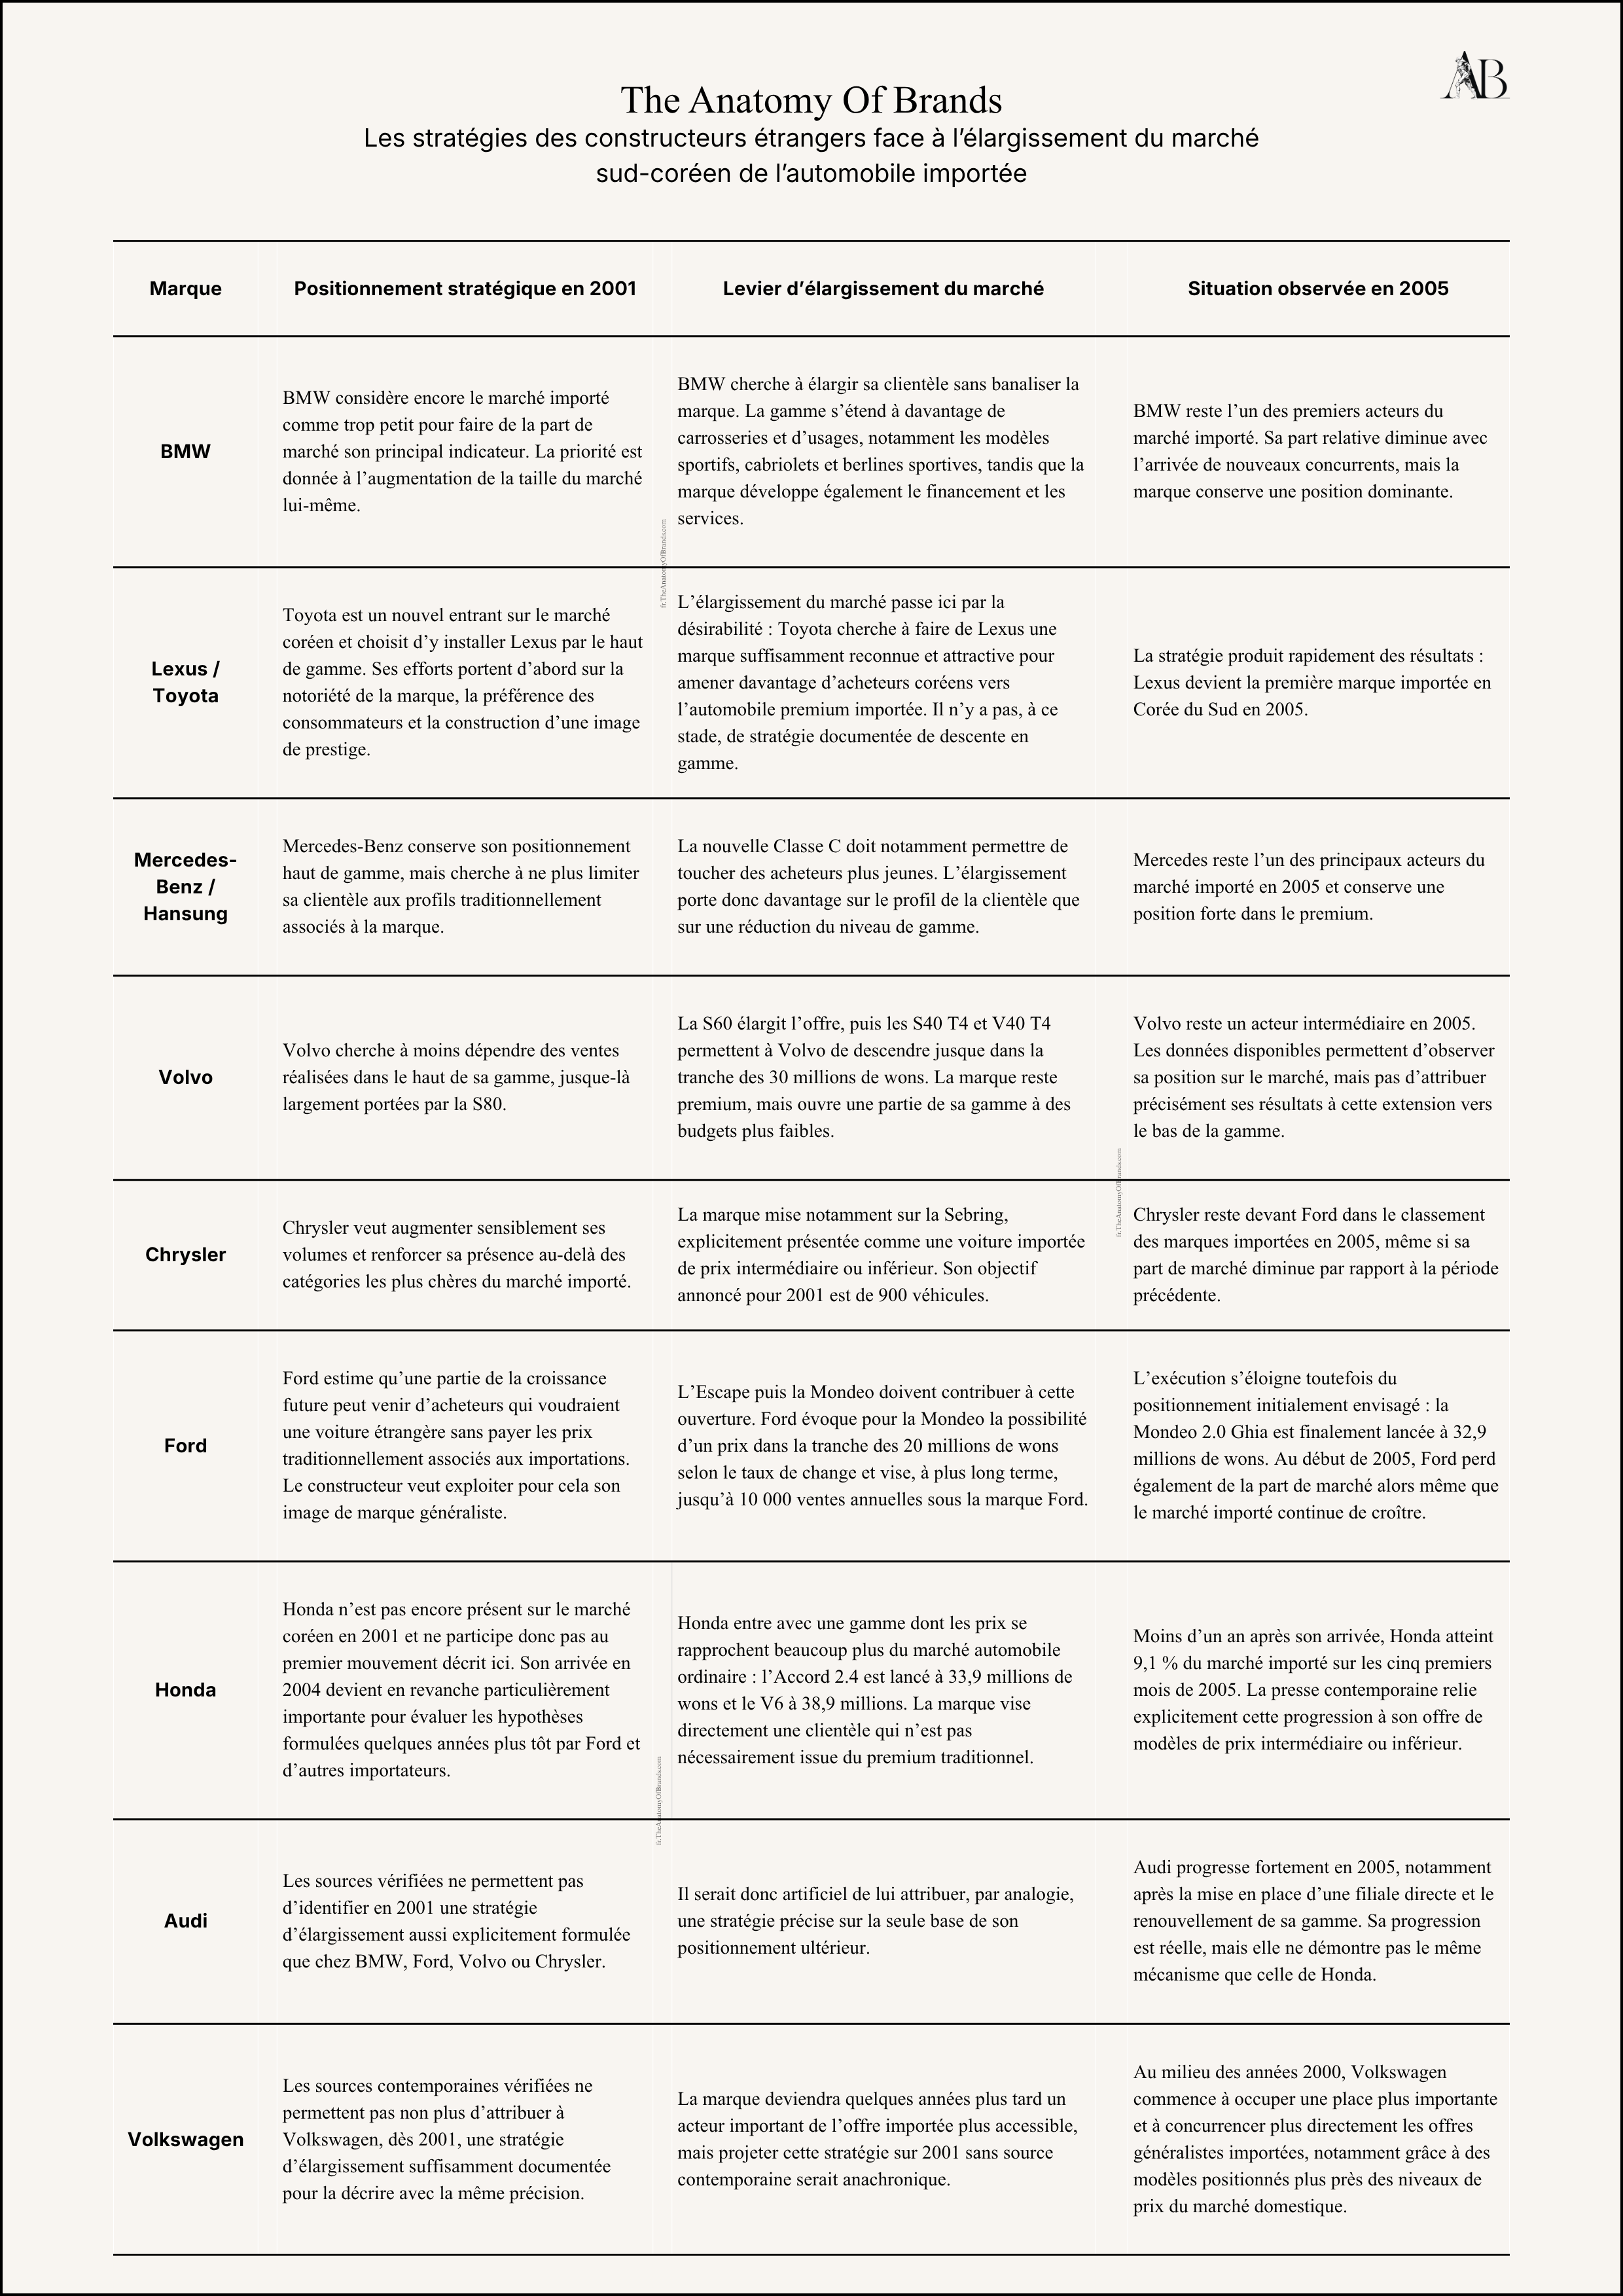
Au début des années 2000, les principaux importateurs partagent en réalité un même constat. Le marché est encore trop petit pour que la bataille se joue d’abord sur les parts. La question n’est pas seulement de vendre davantage que le voisin, mais de faire entrer de nouveaux acheteurs dans la catégorie. En revanche, les voies choisies pour y parvenir ne se confondent pas.
BMW cherche à augmenter la taille du marché sans banaliser la marque. La firme élargit pour cela sa gamme vers davantage de carrosseries et d’usages, avec des modèles sportifs, des cabriolets et des berlines sportives. Elle renforce également les moyens qui peuvent faciliter ou accompagner l’achat : développement des showrooms et des centres après-vente, extension du financement à crédit avec Hanmi Bank, programmes de services et opérations destinées à ses clients. Son approche consiste donc moins à descendre en gamme qu’à rendre BMW accessible à davantage de profils et dans davantage de situations d’achat.
Mercedes-Benz veut élargir sa clientèle tout en restant dans le premium, notamment en la rajeunissant. La nouvelle Classe C est le principal produit cité en 2001 pour aller chercher ces acheteurs plus jeunes. Hansung Automobile, qui distribue Mercedes-Benz, porte parallèlement son objectif annuel à 1 200 véhicules. L’élargissement recherché ne repose donc pas sur une remise en cause du positionnement haut de gamme, mais sur l’entrée de nouveaux profils de clients à l’intérieur de ce positionnement.
Toyota, nouveau venu avec Lexus, mise d’abord sur la notoriété, la préférence de marque et la construction d’une image de prestige. L’entreprise se fixe un objectif de 900 ventes pour sa première année complète et déploie depuis l’automne précédent une campagne publicitaire par étapes. Elle ouvre des showrooms à Daechi-dong et Banpo et accompagne son implantation de lancements de modèles et d’opérations d’image. L’objectif annoncé est explicite : rapprocher en Corée la notoriété et la préférence pour Lexus du niveau atteint aux États-Unis. Ici, l’agrandissement du marché passe donc par la capacité à faire entrer de nouveaux acheteurs dans l’univers premium de Lexus, et non par une baisse du niveau de gamme.
D’autres constructeurs essaient d’ouvrir le marché par un autre biais :
Volvo élargit sa gamme vers des niveaux de prix plus bas. Après une année davantage centrée sur la S80, la marque introduit la S60, puis les S40 T4 et V40 T4, qui font descendre son offre jusque dans la tranche des 30 millions de wons. Mais ce mouvement produit s’accompagne aussi d’un travail sur l’accès à la marque : Volvo renforce son réseau en dehors de Séoul, ouvre un important centre après-vente à Seongsu-dong et multiplie les opérations commerciales. Elle ne cesse pas d’être premium ; elle cherche à élargir la zone de prix et les occasions dans lesquelles un acheteur peut entrer dans la marque.
Chrysler mise sur la Sebring pour renforcer le segment des importées de prix intermédiaire. La marque annonce un objectif de 900 ventes en 2001 et présente explicitement la Sebring comme son principal pari dans le 중저가, le milieu ou bas de la gamme de prix des importées. Cette stratégie ne se limite pas au produit : Chrysler prévoit également d’étendre ses showrooms dans la région de Gyeonggi et d’augmenter ses capacités d’entretien. Il s’agit donc à la fois d’abaisser le niveau de prix auquel la marque peut être considérée et de rendre son offre plus facile à acheter et à entretenir.
Comme nous l'avons vu plus haut, Ford s’inscrit lui aussi dans cette direction, avec une idée plus précise : le constructeur fait le pari qu’il existe en Corée du Sud une demande encore peu servie pour des voitures étrangères plus accessibles, et entend s’appuyer sur son identité de marque généraliste pour l’atteindre. Cette stratégie ne repose pas uniquement sur la Mondeo. Ford vient de lancer l’Escape, un SUV situé dans la tranche des 30 millions de wons, et prévoit de compléter cette offre avec une Mondeo susceptible, selon le taux de change, de descendre dans la tranche des 20 millions. Son nouveau dirigeant considère également comme prioritaire la reconstruction du réseau de vente affaibli depuis la crise et la constitution d’une gamme davantage adaptée aux attentes locales. À plus long terme, Ford vise jusqu’à 10 000 ventes annuelles sous sa seule marque et envisage même qu’un tel volume puisse un jour justifier une production locale.
La suite rend cette comparaison beaucoup plus instructive. Car le point important n’est pas seulement que le marché importé grandit, mais qu’il commence à départager les stratégies. Certaines marques profitent de la croissance en consolidant leur place dans le haut de gamme. D’autres progressent parce qu’elles parviennent à capter une clientèle plus large.
L’arrivée de Honda, en 2004, est particulièrement révélatrice à cet égard. Honda n’était pas présente lorsque les autres importateurs formulaient leurs stratégies en 2001, mais elle entre quelques années plus tard avec une offre qui permet de tester directement l’existence de cette clientèle plus sensible au prix. Moins d’un an après le début de ses ventes de voitures particulières, la marque atteint 9,1 % du marché importé sur les cinq premiers mois de 2005. La presse coréenne de l’époque relie explicitement cette progression au succès de son attaque avec des modèles de prix intermédiaire ou inférieur. Pendant la même période, Ford passe de 6,5 % à 3,4 % de part de marché, tandis qu’Audi progresse également fortement mais par un mécanisme différent, après le passage à une filiale directe, le renouvellement de sa gamme et le renforcement de son marketing.
C’est ce qui donne tout son intérêt au cas Ford. Le constructeur n’est ni seul ni isolé lorsqu’il parie sur l’élargissement du marché importé. En revanche, les années suivantes permettent de voir si la forme d’élargissement qu’il avait en tête est bien celle qui se matérialise, et surtout si Ford parvient lui-même à en bénéficier. Le tableau qui suit permet donc de comparer, marque par marque, les principaux positionnements observables au début des années 2000, les leviers mobilisés pour élargir le marché et la situation dans laquelle ces stratégies se retrouvent quelques années plus tard.
Pour les Coréens, la voiture est alors depuis longtemps sortie du registre du bien exceptionnel. En 2005, 9,76 millions des 15,89 millions de ménages du pays possèdent au moins un véhicule ; 8,83 millions possèdent une voiture particulière. La norme reste cependant largement celle d'une voiture par foyer : 7,48 millions de ménages en possèdent une seule, contre 1,36 million qui en possèdent deux ou davantage. Derrière les chiffres de ventes se trouve donc un marché de ménages déjà massivement motorisés, dans lequel l'achat automobile prend place dans la consommation ordinaire bien davantage que dans celle d'un bien rare. Mais cette banalisation de la voiture ne s’étend pas encore à la voiture importée.
Une population déjà motorisée, mais encore réticente à l’automobile étrangère
Lorsque le gouvernement commence à autoriser les importations à la fin des années 1980, celles-ci suscitent de fortes réticences. Leur développement est notamment associé au risque d’affaiblir une industrie nationale encore jeune, de favoriser les sorties de devises et d’encourager la surconsommation de biens considérés comme luxueux. En 1988, malgré la présence de marques telles que Mercedes-Benz, Audi, Volkswagen, Peugeot, Saab, Ford, Fiat ou Renault, seules 263 voitures importées sont vendues dans le pays. Les automobiles japonaises restent, quant à elles, soumises plus longtemps au système coréen de diversification des importations, dont les dernières restrictions ne disparaissent qu’en juillet 1999.
Le marché était ouvert. Pourquoi les voitures étrangères se vendaient-elles toujours aussi peu ?
La question se posait déjà à l'époque, et elle a donné lieu à un long différend entre la Corée du Sud et les États-Unis.
En 1995, l'administration Clinton qualifie le marché automobile coréen de sanctuary market. Le contraste lui paraît difficile à justifier : la Corée est devenue un grand exportateur d'automobiles, mais les véhicules importés représentent moins de 1 % de son propre marché. L'administration américaine met en cause le tarif douanier de 8 %, mais surtout les taxes qui s'y ajoutent, les procédures de certification, les restrictions sur la publicité et le financement automobile et le climat défavorable à l'achat de véhicules étrangers.
Les négociations de septembre 1995 aboutissent à un accord. La Corée réduit notamment la fiscalité pesant sur les voitures de grosse cylindrée, assouplit certaines procédures de certification et certaines restrictions concernant la publicité et le financement. Elle s'engage également à ne plus encourager les préjugés contre les importations. Un an plus tard, les États-Unis reconnaissent que la Corée a largement respecté les engagements pris dans cet accord, tout en considérant que plusieurs obstacles subsistent.
Cette précision compte pour la suite. Si la faiblesse des importations s’expliquait seulement par l’existence de barrières empêchant l’entrée des voitures étrangères, leur levée aurait dû entraîner assez vite une progression sensible des ventes. Or ce n’est pas ce que montrent les faits. Le marché coréen est entièrement ouvert depuis 1988, puis l’accord américano-coréen de 1995 supprime encore plusieurs obstacles. Pourtant, en 2001, les voitures importées représentent toujours moins de 1 % des voitures particulières. La réglementation ne suffisait donc pas, à elle seule, à expliquer la faiblesse durable des importations.
Une partie de l’explication tient à la manière dont les produits importés avaient été perçus pendant les décennies précédentes. En Corée du Sud, l’achat de produits nationaux avait accompagné la politique de développement industriel, tandis que les importations restaient plus facilement associées au luxe, au gaspillage de devises ou à une consommation jugée peu compatible avec l’effort national. Cette perception concernait directement l’automobile. En 1995, le protocole négocié avec Washington traite encore explicitement de la perception des consommateurs et de la crainte qu’un propriétaire de voiture étrangère puisse attirer l’attention de l’administration fiscale. L’ouverture du marché avait donc progressé plus vite que l’acceptation sociale de l’automobile importée.
On comprend ainsi pourquoi l’ouverture commerciale du marché ne suffit pas, à elle seule, à en expliquer le développement. Les voitures étrangères pouvaient être vendues légalement en Corée, mais cela ne signifiait pas pour autant qu’un marché important existait pour elles. Il faut encore que les acheteurs soient disposés à les considérer comme une alternative normale aux modèles produits localement. Or, au début des années 2000, ce changement n’avait pas encore eu lieu.
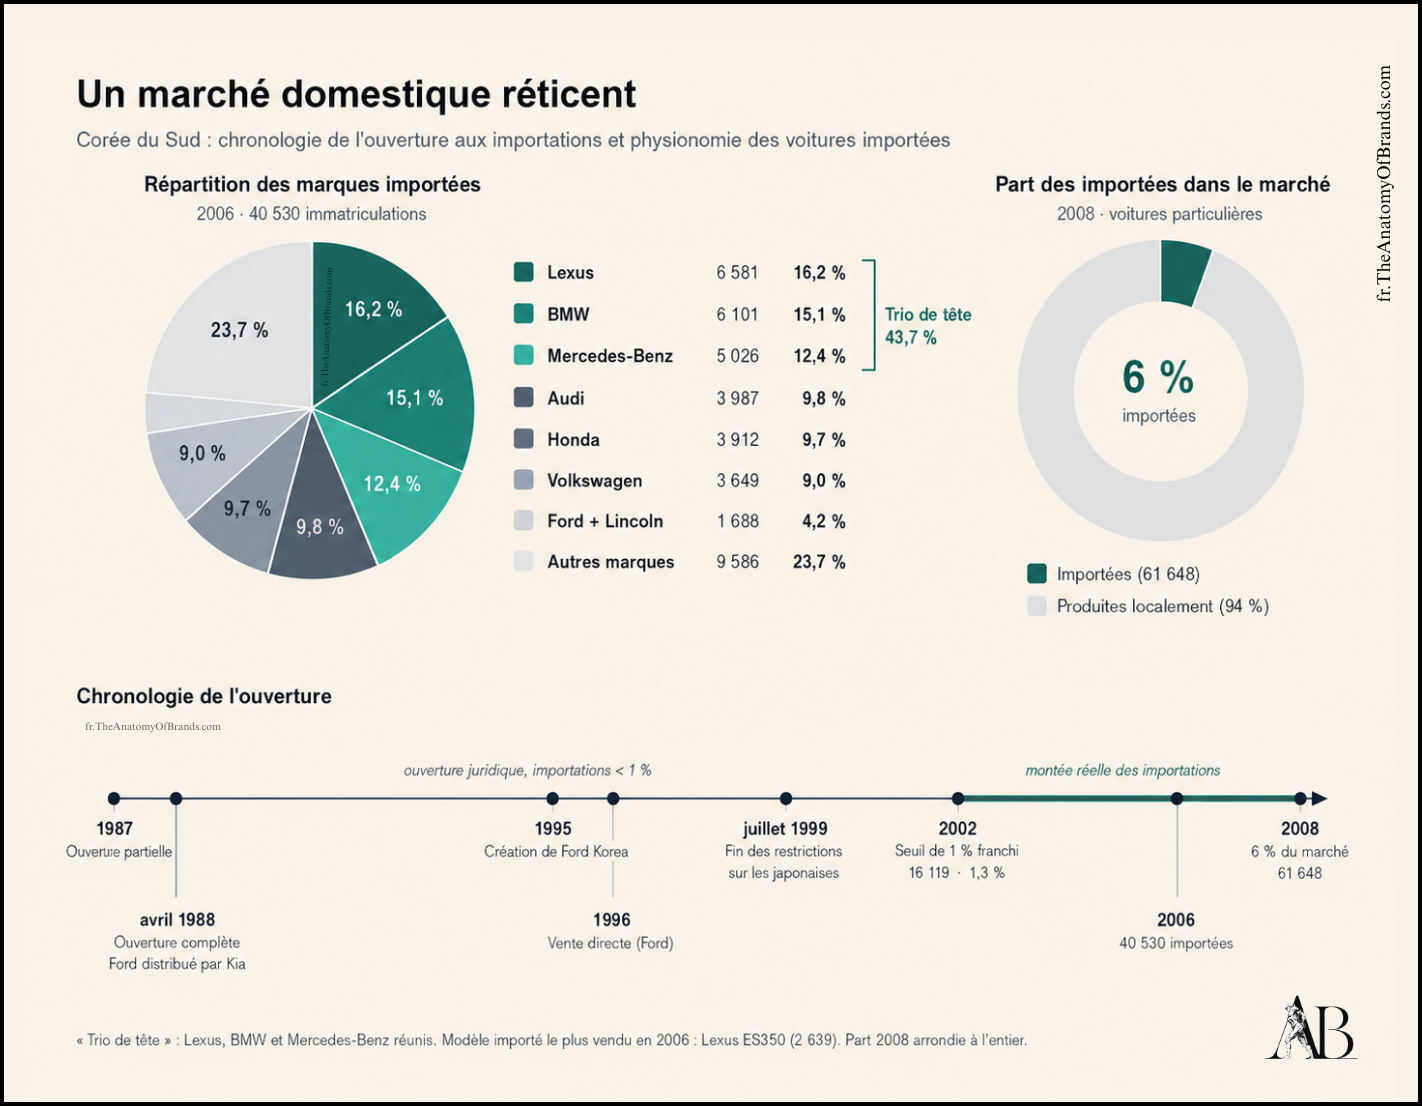
L’ouverture juridique du marché n’entraîne donc pas immédiatement son ouverture commerciale. Jusqu’en 2001, les automobiles importées représentent moins de 1 % des ventes de voitures particulières. Elles franchissent ce seuil en 2002. Le mouvement s’accélère ensuite : moins de 20 000 voitures importées sont immatriculées en 2003, contre plus de 40 000 trois ans plus tard. Les ventes augmentent ainsi de 32 % entre 2004 et 2005, puis de 31 % l’année suivante. En 2008, elles atteignent 61 648 unités et, pour la première fois, 6 % du marché des voitures particulières.
Une croissance en partie portée par l’élargissement de l’offre
La croissance ne tient pas seulement à une augmentation du nombre d’acheteurs. L’offre elle-même s’élargit rapidement. En 2006, les 40 530 immatriculations dépassent nettement les 34 500 que le secteur anticipait en début d’année. Près de 80 nouveaux modèles importés sont introduits sur le marché au cours de l’année, un record à l’époque. Aux grandes berlines qui avaient longtemps constitué l’essentiel de l’offre étrangère s’ajoutent davantage de modèles intermédiaires, des SUV et, surtout, les premières berlines diesel vendues à grande échelle.
Cette évolution est récente. Jusqu’en 2005, la réglementation coréenne avait pratiquement exclu les voitures particulières diesel du marché ; leur commercialisation devient possible à partir de cette date avec l’entrée en vigueur de nouvelles normes d’émissions. Pour l’acheteur, leur intérêt est d’abord économique. Le diesel coûte alors sensiblement moins cher que l’essence — environ 70 % de son prix au début de 2005 — et les moteurs diesel consomment moins à distance parcourue comparable. Ils sont généralement plus chers à l’achat, mais peuvent donc revenir moins cher à l’usage, en particulier pour les automobilistes qui roulent beaucoup.
Le produit lui-même a aussi changé : les nouveaux diesels à injection directe common rail sont plus silencieux, plus souples et moins fumants que les générations précédentes, longtemps associées en Corée aux utilitaires et aux véhicules bruyants. Les constructeurs européens peuvent ainsi proposer des voitures particulières diesel dont l’agrément se rapproche davantage de celui d’un modèle essence, tout en conservant l’avantage de consommation. En 2006, six marques importées proposent douze nouveaux modèles diesel et leurs immatriculations progressent de 244,3 % en un an. Elles restent minoritaires — 10,7 % des importées — mais leur succès répond à une proposition très concrète pour l’acheteur : réduire ses dépenses de carburant sans devoir accepter, en contrepartie, les désagréments qui avaient longtemps accompagné le diesel.
L’automobile importée de 2006 reste encore largement concentrée dans les catégories supérieures du marché. Les berlines représentent 83,6 % des immatriculations, mais c’est surtout la cylindrée qui permet d’en mesurer le positionnement : plus des trois quarts des voitures importées disposent d’un moteur supérieur à deux litres, et plus d’un tiers dépassent trois litres. Pour l’acheteur, ce choix a un coût. Au-delà de 2 000 cm³, la fiscalité automobile devient alors plus lourde en Corée, et ces voitures sont généralement plus chères à acheter et à alimenter. En contrepartie, elles proposent davantage de puissance, de confort et d’équipement et appartiennent, pour beaucoup d’entre elles, à des marques dont le nom possède déjà une valeur statutaire.
L’achat d’une importée ne répond donc pas encore aux mêmes attentes que l’achat automobile ordinaire : le consommateur accepte un coût supérieur parce qu’il recherche aussi ce que la voiture apporte au-delà de sa seule fonction de déplacement. L’offre commence à descendre vers des cylindrées et des prix plus accessibles, mais en 2006 l’acheteur d’une voiture importée paie encore, dans la majorité des cas, pour autre chose qu’un simple moyen de transport : davantage de prestations, une marque étrangère et, souvent, le statut qui l’accompagne.
C’est aussi ce qui permet de comprendre l’écart considérable avec les modèles produits localement. En 2006, les constructeurs coréens disposent de voitures capables de répondre au marché de masse à des niveaux de prix et de cylindrée beaucoup plus accessibles, tout en proposant leurs propres grandes berlines pour les acheteurs qui souhaitent monter en gamme. Hyundai vend ainsi 116 482 Sonata sur le seul marché coréen et 84 861 Grandeur. À côté, les 40 530 voitures importées de toutes marques forment encore une catégorie beaucoup plus étroite : elles ne cherchent pas toutes à satisfaire le même besoin, au même prix, que la voiture achetée par la majorité des ménages. C’est précisément parce que l’importée reste plus coûteuse et plus fortement associée au haut de gamme que sa progression peut être rapide sans menacer encore, en volume, la domination des constructeurs établis localement.
En 2007, le marché importé apparaît déjà comme une partie d’un marché du luxe plus vaste
En 2007, Sang-Min Lee, sociologue à l’université Hanyang, utilise l’automobile importée pour étudier le développement du marché coréen des produits haut de gamme. Son analyse apporte un élément que les seules statistiques de ventes ne montrent pas : pendant longtemps, la consommation coûteuse et ostentatoire a été suffisamment mal considérée en Corée pour que les entreprises locales investissent peu ce segment. Lee parle à ce propos d’un « marché invisible », laissé en grande partie aux marques étrangères lorsqu’il commence à se développer.
Il relève également que, depuis la crise financière asiatique, la consommation des ménages aisés résiste relativement bien aux variations de la conjoncture. Pour les constructeurs étrangers, cela signifie que la clientèle de l’automobile importée ne dépend pas seulement de la croissance générale du marché automobile : elle s’inscrit aussi dans le développement d’une demande haut de gamme plus stable, que les entreprises coréennes avaient jusque-là relativement peu exploitée.
Dans le même temps, les constructeurs étrangers commencent à reprendre plus directement en main leur présence commerciale en Corée. Mercedes-Benz Korea est créée en 2002, Audi Korea et Nissan Korea en 2004, Volkswagen Korea en 2005. MINI et Infiniti arrivent la même année, Bentley en 2006. Le marché des importées reste petit, mais il ne repose plus seulement sur quelques distributeurs vendant quelques centaines de voitures : les marques commencent à y construire leurs propres structures commerciales.
En 2006, Lexus en est le premier bénéficiaire avec 6 581 immatriculations, devant BMW, Mercedes-Benz, Audi, Honda et Volkswagen. Ford et Lincoln réunis n'en vendent que 1 688. La hiérarchie est révélatrice : Ford ne cherche pas à entrer dans un marché vierge, mais dans un petit marché étranger déjà occupé par des marques allemandes et japonaises mieux installées que lui. Les trois premières marques — Lexus, BMW et Mercedes-Benz — réunissent 43,7 % des immatriculations, contre 50,6 % l’année précédente. Leur domination reste nette, mais elle recule au moment même où le marché grossit : l’arrivée de nouvelles marques et de nouveaux modèles commence à disperser la demande.
À mesure que le marché grandit, l'offre importée change elle aussi
Les 40 530 immatriculations enregistrées en 2006 représentent 9 629 voitures de plus qu'en 2005, soit une progression de 31,2 %. Mais le bilan publié par la KAIDA à la fin de l'année permet de voir ce qui se cache derrière cette hausse.
La KAIDA, l'association qui tient les comptes du marché importé
Les chiffres du marché automobile importé utilisés dans cet article proviennent principalement de la Korea Automobile Importers & Distributors Association (KAIDA). Créée en 1995, l'association réunit les importateurs et distributeurs officiels des marques automobiles étrangères présentes en Corée du Sud. Elle représente leurs intérêts auprès des pouvoirs publics, participe aux activités communes de la profession et publie des données permettant de suivre l'évolution du marché.
Les statistiques diffusées par la KAIDA ne correspondent pas aux ventes déclarées par les constructeurs. Elles reposent sur les immatriculations enregistrées par le ministère coréen des Transports (MOLIT). La base actuellement disponible permet de consulter les données depuis 2003 et de les ventiler notamment par marque, modèle, région, cylindrée, type de carburant ou catégorie d'acheteur. Elle est actualisée chaque mois, la KAIDA indiquant publier autour du 10 les immatriculations enregistrées le mois précédent.
Cette méthode présente un avantage important : une immatriculation constitue une donnée administrative et non une estimation commerciale de la marque. Elle impose cependant de regarder précisément ce que la KAIDA comptabilise. Pour les voitures particulières, sa série porte sur les véhicules neufs immatriculés par les réseaux officiels de ses membres. Les véhicules d'occasion et les importations réalisées en dehors de ces réseaux, notamment les gray imports, en sont exclus.
Les chiffres de la KAIDA ne permettent donc pas de savoir combien de voitures étrangères sont effectivement entrées en Corée du Sud au cours d'une année. Ils mesurent un ensemble plus précis : les voitures neuves immatriculées par les réseaux officiels des marques importées membres de l'association. C'est ce périmètre que nous désignerons par « marché de l'automobile importée » lorsque nous utiliserons ses données dans la suite de l'article.
Pour la période qui nous intéresse, cette série fait apparaître 19 481 immatriculations en 2003, 23 345 en 2004, 30 901 en 2005, 40 530 en 2006 et 53 390 en 2007. Elle permet ainsi de suivre l'évolution du même ensemble d'une année à l'autre et de comparer, à l'intérieur de celui-ci, les résultats de marques comme Lexus, BMW, Mercedes-Benz ou Ford.
La KAIDA reste une association professionnelle représentant les entreprises dont elle publie les résultats ; elle ne doit donc pas être présentée comme un organisme statistique public indépendant. Mais la nature des données utilisées permet de distinguer cette question institutionnelle de celle de leur provenance : les volumes publiés reposent sur les immatriculations administratives du MOLIT. Pour notre analyse, cette série constitue donc une base particulièrement utile, à condition d'en conserver le périmètre à l'esprit chaque fois qu'elle est utilisée.
L'association cite l'arrivée de nombreux nouveaux modèles et les promotions menées par les marques. Elle relève surtout l'augmentation du nombre de voitures diesel et de modèles importés proposés à des prix relativement moins élevés. En 2006, douze nouveaux modèles diesel sont introduits ; cette motorisation représente désormais 10,7 % des immatriculations importées et ses ventes ont augmenté de 244,3 % en un an.
La répartition par cylindrée évolue dans le même sens. Les véhicules de 2 001 à 3 000 cm³ forment la catégorie la plus importante, avec 16 318 immatriculations. Les modèles de plus de 4 000 cm³ progressent eux aussi en volume, mais leur poids relatif dans le marché recule.
Il faut donc ajouter une explication à celle de l'évolution des consommateurs : les importateurs travaillent eux-mêmes à élargir leur clientèle. Ils introduisent davantage de modèles, couvrent davantage de niveaux de prix et ne réservent plus autant la voiture étrangère aux très grosses cylindrées.
Le classement des marques en porte également la trace. Lexus, BMW et Mercedes-Benz représentaient ensemble 50,61 % des importées en 2005. Leur part tombe à 43,69 % en 2006. Ce recul ne signifie pas que les trois marques vendent moins ; il signifie que les autres progressent suffisamment vite pour leur prendre une partie du marché relatif. Volkswagen, par exemple, augmente ses immatriculations de 123,2 % en un an.
Le marché importé gagne donc des acheteurs au moment même où il gagne des concurrents et où l'offre disponible devient plus large. Pour une marque déjà présente, la croissance générale du secteur ne garantit plus mécaniquement sa propre croissance.
Cette hiérarchie des marques recouvre également une hiérarchie des origines. En 2006, 58,6 % des voitures importées enregistrées en Corée proviennent de marques européennes et 30,1 % de marques japonaises. Les marques américaines n’en représentent que 11,2 %. Ford n’est donc pas seulement distancé individuellement par Lexus, BMW ou Mercedes-Benz : il appartient à un ensemble américain qui, à cette date, occupe déjà une position minoritaire sur le marché de l’importée.
Cela compte pour la suite, car l’origine étrangère ne constitue manifestement pas, à elle seule, un avantage commercial : selon le pays d’origine, la marque et le type de véhicule proposé, les constructeurs étrangers obtiennent des résultats très différents.
Pourquoi trouve-t-on parfois des chiffres plus élevés pour les voitures importées ?
Les statistiques de la KAIDA ne recensent pas toutes les voitures étrangères qui entraient en Corée du Sud. Elles comptabilisent les véhicules neufs immatriculés par les importateurs membres de l'association : 30 901 en 2005 et 40 530 en 2006.
À côté de ce circuit officiel existait cependant un second canal. Des importateurs indépendants achetaient des voitures à l'étranger pour les revendre en Corée sans passer par le représentant officiel de la marque. La presse coréenne les désignait comme des gray importers. En 2005, ils auraient fait entrer 8 674 véhicules supplémentaires ; en 2006, 7 166.
Cette distinction explique pourquoi les sources de l'époque ne donnent pas toujours le même chiffre pour le « marché des voitures importées ». La Korea Automobile Manufacturers Association, qui utilisait les données de dédouanement du Korea Customs Service, comptabilisait ainsi 39 575 automobiles étrangères en 2005 et 47 696 en 2006. Son périmètre était plus large : il comprenait les véhicules passés par les importateurs indépendants et pouvait également inclure des voitures d'occasion. Les séries de la KAIDA, elles, décrivent le marché neuf organisé autour des importateurs officiels.
La différence n'est pas marginale. En 2005, les importations grises représentent un volume équivalent à 28 % des immatriculations enregistrées par la KAIDA ; en 2006, encore près de 18 %. Elles montrent qu'une partie de la demande pour les voitures étrangères existait en dehors des réseaux choisis par les constructeurs eux-mêmes.
Pour l'analyse qui suit, nous conserverons néanmoins les données de la KAIDA. Ce sont elles qui permettent de comparer de manière cohérente les marques, leurs modèles et leurs performances dans le marché officiel de l'automobile importée. Les chiffres issus des douanes répondent à une autre question : combien de véhicules étrangers entraient effectivement dans le pays, quel que soit le circuit par lequel ils étaient vendus ?
Les professionnels avaient vu la croissance. Ils n'en avaient pas prévu l'ampleur.
À l'époque, personne ne s'attend à ce que les importations cessent de progresser. La difficulté consiste plutôt à savoir jusqu'où elles peuvent aller.
Le bilan de 2006 permet de comparer les prévisions avec ce qui s'est réellement produit. La KAIDA avait estimé que 34 500 voitures importées seraient immatriculées cette année-là. Il y en aura finalement 40 530 : 6 030 de plus que prévu, soit un dépassement d'environ 17,5 %.
Ce n'est pas un détail. L'association qui représente les importateurs connaît évidemment les lancements prévus par ses membres et observe leurs ventes mois après mois. Elle avait correctement identifié la direction du marché ; elle avait simplement sous-estimé sa vitesse.
La suite montre qu'il ne s'agissait pas d'une poussée isolée. Les immatriculations passent à 53 390 en 2007 puis 61 648 en 2008. La part des importées, encore inférieure à 1 % en 2001, atteint alors 6,04 % du marché des voitures particulières.
Puis survient la crise financière mondiale. En 2009, les immatriculations reculent légèrement, de 61 648 à 60 993. Si la croissance du début des années 2000 n'avait été qu'un emballement conjoncturel, on aurait pu s'attendre à ce que le marché retombe durablement.
Ce n'est pas ce qui arrive.
En 2010, 90 562 voitures importées sont immatriculées. Elles sont 130 858 en 2012, année où leur part dépasse pour la première fois 10 % des voitures particulières. Elle atteint 15,53 % en 2015 et 20,31 % en 2025.
Avec vingt ans de recul, nous pouvons donc répondre à une question que les professionnels de 2005 ne pouvaient pas trancher : la forte croissance qu'ils observaient était bien le début d'une modification durable du marché coréen.
L'ouverture du marché n'a pas profité de la même manière à tous les constructeurs étrangers
En 2006, les marques européennes réalisent 58,6 % des ventes d'automobiles importées en Corée. Les japonaises en prennent 30,1 %. Les marques américaines, 11,2 %.
Ce résultat est particulièrement intéressant au regard des quinze années qui précèdent.
Ce sont les États-Unis qui ont mené une grande partie de la bataille commerciale pour ouvrir davantage le marché coréen. En 1995, Mickey Kantor, représentant américain au Commerce, estimait qu'une part de seulement 5 % du marché coréen pourrait représenter environ 55 000 voitures par an pour les constructeurs américains.
Onze ans plus tard, l'ensemble du marché importé n'atteint encore que 40 530 immatriculations — et les marques américaines n'en vendent que 4 556.
Cela ne signifie pas que Washington avait tort sur l'existence des barrières commerciales. Les sources américaines elles-mêmes reconnaissaient dès 1996 que plusieurs engagements coréens avaient effectivement été appliqués, tout en continuant à contester d'autres règles. La croissance ultérieure des importations montre d'ailleurs qu'une partie des obstacles qui avaient caractérisé les années 1980 et 1990 s'est effectivement affaiblie.
En revanche, l'évolution du marché oblige à distinguer deux problèmes qui avaient facilement pu être confondus : obtenir le droit et les conditions nécessaires pour vendre en Corée, puis réussir à y vendre.
À la fin des années 2000, cette distinction devient suffisamment visible pour être formulée à l'intérieur même de l'industrie automobile coréenne. Un article publié par la Korea Auto Industries Cooperative Association pose explicitement la question : puisque les constructeurs européens, japonais et américains opèrent sous les mêmes tarifs, les mêmes taxes et les mêmes règles applicables aux importations, pourquoi les voitures européennes et japonaises progressent-elles beaucoup plus vite que les américaines ? L'auteur propose de regarder leur adaptation aux préférences coréennes : design, performances, consommation, service après-vente et promotion.
À la fin des années 2000, le débat ne porte donc plus seulement sur les conditions d'accès au marché coréen. Les voitures européennes et japonaises montrent qu'un constructeur étranger peut désormais y trouver des acheteurs en nombre croissant. Le problème des marques américaines est ailleurs : elles disposent du même accès au marché, mais elles en captent beaucoup moins la croissance.
Ford permet d'observer ce décalage de très près. La marque est installée en Corée depuis le milieu des années 1990, elle dispose d'une filiale locale et d'un réseau de distribution, mais Ford et Lincoln ne totalisent encore que 1 688 immatriculations en 2006, soit 4,2 % du marché importé. Autrement dit, au moment où les ventes de voitures étrangères accélèrent, Ford est déjà présent mais reste en retrait par rapport à Lexus, BMW, Mercedes-Benz, Audi, Honda ou Volkswagen.
C'est dans ce contexte qu'il faut regarder la Mondeo. La question n'est plus de savoir si une voiture étrangère peut se vendre en Corée : d'autres constructeurs viennent de montrer que oui. Il faut plutôt comprendre ce que Ford choisit d'y vendre, à quel prix, face à quelles alternatives et pour quels acheteurs.
La Mondeo arrive donc sur un marché où Ford n’a pas encore véritablement trouvé sa place. Elle n’est pas seulement mise en concurrence avec d’autres berlines de taille et de prix comparables. Elle est vendue dans un pays où l’essentiel de l’offre automobile est produit localement, où Hyundai-Kia domine très largement les ventes et où une voiture importée reste, en moyenne, plus chère qu’un modèle coréen tout en conservant une signification sociale particulière, héritée de l’histoire même de l’ouverture du marché.
Dans ces conditions, Ford ne doit pas seulement convaincre qu’il vend une bonne voiture. Il doit donner à la Mondeo des raisons suffisamment fortes d’être choisie malgré son surcoût, et lui trouver une place identifiable dans un marché où l’achat d’une automobile étrangère ne relève pas encore tout à fait du même registre que celui d’une voiture produite localement.
E. C. H.
Encart métier
Avant de conclure qu'un marché est porteur
Une croissance rapide ne suffit pas à établir qu'un marché constitue une opportunité. Avant de recommander une entrée, un lancement ou un investissement, il faut d'abord savoir ce que mesure exactement le marché que l'on vous présente.
I. Déterminez le marché réellement accessible à votre produit
Le volume total des ventes réalisées dans un pays n'est pas nécessairement le bon point de comparaison. Il faut d'abord déterminer entre quels produits l'acheteur est susceptible d'arbitrer et si votre offre peut effectivement accéder à cette demande.
En Corée du Sud, les ventes automobiles dans leur ensemble donnent à Ford accès, sur le papier, à un marché considérable. La Mondeo arrive pourtant comme une voiture importée, dans un pays où cette catégorie représente encore une très faible part des achats. En 2006, 40 530 voitures importées y sont immatriculées.
Le marché automobile coréen permet donc de mesurer la demande générale pour l'automobile. Il ne permet pas, à lui seul, d'estimer le nombre d'acheteurs auxquels une Mondeo peut raisonnablement prétendre.
II. Replacez le taux de croissance dans son ordre de grandeur
Un taux de croissance élevé peut correspondre à une augmentation considérable des ventes comme à la progression rapide d'un marché encore très petit. Lorsque les volumes sont disponibles, lisez-les avec le taux de croissance. Lorsqu'ils ne le sont pas, cherchez au moins un élément permettant d'en apprécier l'ordre de grandeur : part de marché, nombre de clients, chiffre d'affaires, parc installé, capacité de production ou toute autre donnée pertinente pour le secteur étudié.
Les ventes de voitures importées augmentent de plus de 30 % par an en Corée du Sud en 2005 et 2006. En 2006, elles ne représentent pourtant que 40 530 véhicules. La Hyundai Sonata en vend, à elle seule, 116 482.
Le taux indique ici la vitesse à laquelle le segment se développe. Les volumes permettent de voir ce qu'il représente effectivement à cette date.
III. Cherchez à qui profite la croissance
Une fois la croissance constatée, examinez sa répartition. Dans le cas coréen, il ne suffit pas de savoir que les importations progressent : encore faut-il regarder quelles marques et quels types de véhicules absorbent cette demande supplémentaire.
Demandez-vous alors ce qui explique leur position. Quels avantages les acheteurs semblent-ils valoriser ? Votre entreprise possède-t-elle certains de ces avantages ? À l'inverse, la combinaison d'avantages que vous attribuez à votre produit est-elle pertinente sur ce nouveau marché ?
Cette dernière question est particulièrement importante lorsqu'une entreprise transpose un produit conçu ailleurs. Un attribut qui constitue un avantage concurrentiel sur son marché d'origine peut être secondaire dans le nouveau marché, déjà offert par les concurrents, ou ne pas compenser un désavantage auquel l'entreprise accordait jusque-là peu d'importance.
IV. Reconstituez la formation du marché
Les chiffres contemporains doivent enfin être replacés dans l'histoire de la catégorie étudiée. En Corée du Sud, comprendre la place des voitures importées en 2005-2006 suppose de revenir sur la politique industrielle du pays, les restrictions imposées aux importations, leur levée progressive et les conditions dans lesquelles les constructeurs étrangers se sont ensuite implantés.
Cette chronologie permet notamment d'éviter une erreur fréquente : prendre la réglementation en vigueur au moment de l'étude pour une description suffisante du marché. Une restriction peut avoir été supprimée sans que les écarts de prix qu'elle a contribué à créer, les réseaux de distribution, la connaissance des marques ou les habitudes acquises pendant la période précédente aient disparu au même moment.
Avant de retenir la croissance d'un marché comme argument en faveur d'une entrée, il faut donc revenir aux données qui la composent, déterminer quelle partie de cette demande est effectivement accessible au produit étudié et vérifier que les avantages sur lesquels l'entreprise compte pour le vendre correspondent à ceux qui comptent dans ce marché.